하반기] 주담대 갈아타기 전 꼭 계산할 3가지

매달 통장에서 빠져나가는 주담대 이자 보면 한숨 나오시죠. "갈아타면 좀 낮아질까?" 싶어도 앱이 너무 많고, 수수료 계산도 복잡해서 그냥 미루게 되더라고요. 근데 3억 원을 30년 동안 빌렸을 때 금리가 0.5% 다르면 총 이자 차이가 약 3,000만 원이래요. 저도 이 숫자 보고 "비교 안 하는 게 손해구나" 싶었어요.
📌 이 글의 핵심 3줄 요약
- 대환대출 플랫폼 2곳 이상 + 은행 공시금리까지 비교해야 진짜 최저금리가 보여요
- 갈아타기 전에 금리인하요구권, 중도상환수수료 면제 시점부터 확인하세요
- "절감 이자 > 중도상환수수료 + 부대비용"일 때만 갈아타는 게 이득이에요
주담대 갈아타기, 어떻게 가능한 거예요?
금융위원회가 만든 '온라인·원스톱 대환대출 인프라' 덕분에, 기존 대출을 금융결제원 대출이동중계시스템을 통해 새 금융회사로 자동 상환·이전할 수 있어요. 은행 창구를 여러 번 오갈 필요 없이 앱으로 신청하면 돼요.
그리고 제일 많이 묻는 질문, 조회만 해도 신용점수 떨어지나요? 단순 금리 조회는 신용점수에 영향을 주지 않아요. 마음껏 비교하셔도 돼요.
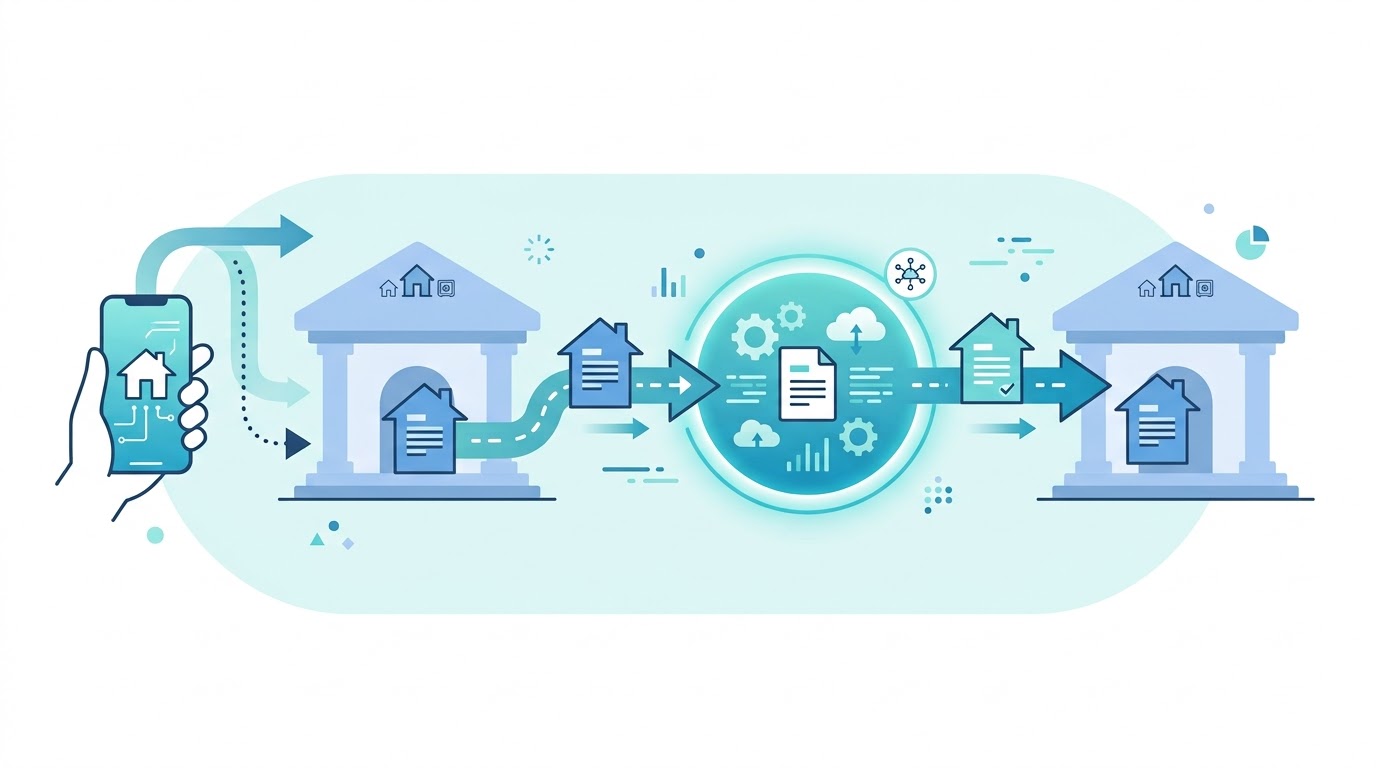
대환대출 플랫폼 비교
플랫폼 이런 분께 추천 체크 포인트
| 카카오페이 | 앱 추가 설치가 귀찮은 분 | 카톡 안에서 바로, 제휴 은행 라인업 넓음 |
| 토스 | 빠르고 직관적인 화면 선호 | 조회 속도·UX가 강점 |
| 네이버페이 | 네이버 생활권 이용자 | 제휴 금융사 목록 확인 필요 |
| 핀다 | 여러 조건 꼼꼼히 비교 원하는 분 | 대출 전문 플랫폼 |
| 은행 앱 직접 | 주거래 은행 우대 받는 분 | 플랫폼에 안 뜨는 우대금리 있을 수 있음 |
카카오페이는 카카오톡 자산관리 탭에서 바로 쓸 수 있고, 5대 시중은행과 지방은행까지 제휴가 촘촘한 편이에요. 토스는 UX와 조회 속도가 강점으로 꼽혀요.
핵심은 "어느 앱이 제일 낮냐"가 아니라 "앱마다 제휴 은행이 다르다"예요. 한 앱에만 없는 은행이 최저금리일 수 있어서 최소 2곳 이상 돌려봐야 해요.
가장 금리 낮은 곳 찾는 4단계
1단계: 지금 은행에 금리인하요구권부터
갈아타기 전에 기존 은행에 먼저 금리인하요구권을 쓸 수 있는지 확인하세요. 승진·연봉 인상·신용점수 상승이 있었다면 옮기지 않고도 금리를 낮출 수 있어요.
2단계: 플랫폼 2곳 이상 가조회
단순 최저금리만 보지 말고 우대조건 반영 후 실제 금리, 중도상환수수료, 만기, 상환방식까지 같이 보세요.
3단계: 은행 공시금리로 교차 확인
은행연합회 소비자포털이나 금감원 금융상품한눈에에서 은행별 공시금리를 확인하면, 플랫폼 결과가 괜찮은 수준인지 판단 기준이 생겨요.
4단계: 우대조건이 내 생활에 맞는지
급여이체, 카드 실적 같은 우대금리 요건이 내 생활 패턴과 장기적으로 맞는지 따져보세요. 0.2%p 우대 받으려고 안 쓰던 카드 매달 30만 원씩 쓰는 건 배보다 배꼽이에요.
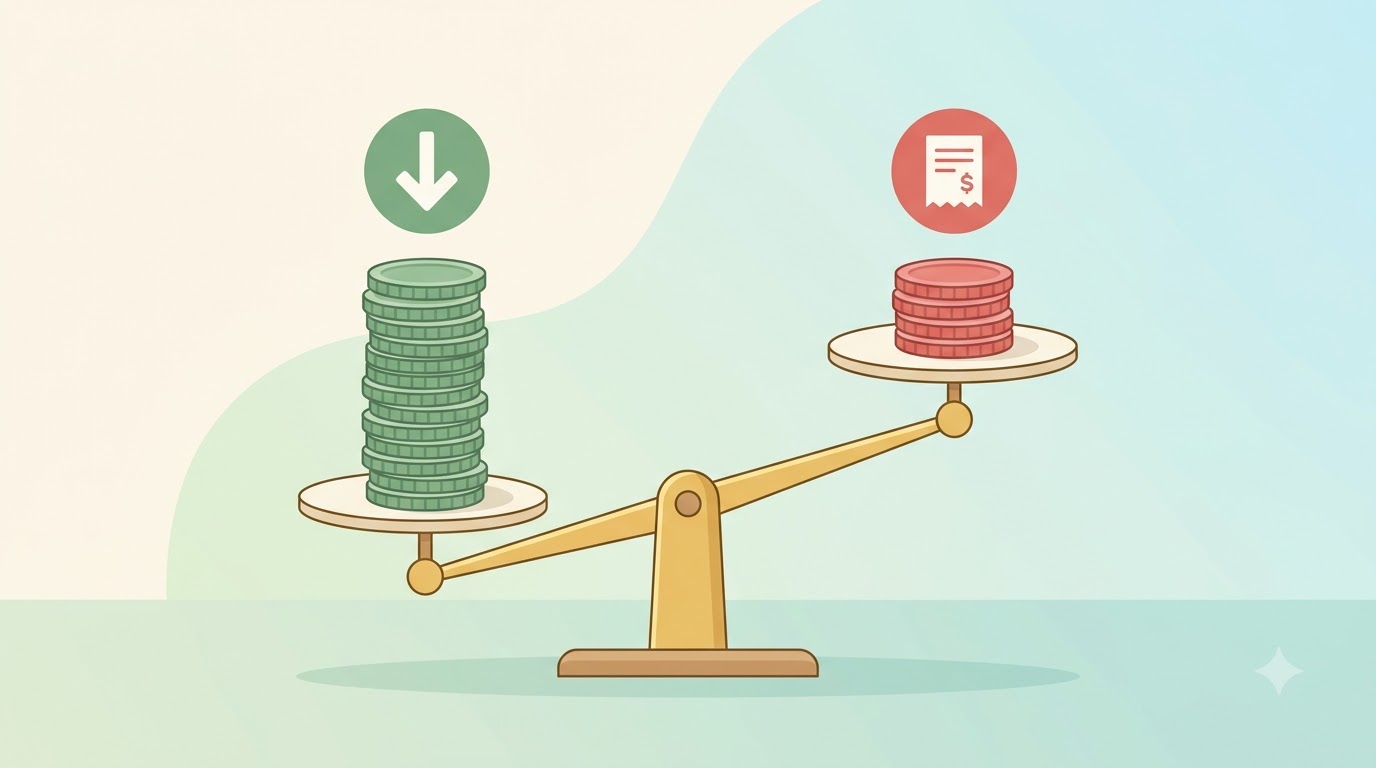
갈아탈까 말까? 실익 계산법
공식: 절감 이자 > 중도상환수수료 + 부대비용(인지세 등)
항목 예시 (잔액 3억 원)
| 기존 금리 → 새 금리 | 4.5% → 3.9% (0.6%p ↓) |
| 1년 절감 이자 | 약 180만 원 |
| 중도상환수수료 (수수료율 1.2%, 면제까지 1년 남은 경우 가정) | 약 120만 원 |
| 인지세 등 부대비용 | 10만 원 안팎 |
| 결론 | 1년 안에 본전, 이후 순이익 |
중도상환수수료 면제 시점이 핵심
중도상환수수료는 대출 실행 후 보통 3년이 지나면 면제돼요. 대출받은 지 2년 10개월이라면 두 달만 기다렸다가 수수료 없이 갈아타는 게 훨씬 이득일 수 있어요.
놓치기 쉬운 주의사항
- 한도가 줄어들 수 있어요: 갈아탈 때 새 금융사가 DSR·LTV 심사를 다시 해요. 스트레스 DSR 적용으로 기존보다 한도가 줄어 전액 이전이 안 되는 경우도 있으니 가조회 때 한도부터 확인하세요.
- 금리 유형 선택: 주기형·혼합형·변동형 중 뭘 고를지는 향후 금리 전망과 내 상환 계획을 같이 봐야 해요. 요즘처럼 금리 방향이 불확실할 땐 무조건 변동이 유리하다고 단정하기 어려워요.
- 정책대출은 별도: 보금자리론·디딤돌 같은 정책대출은 일반 은행 상품과 조건이 달라서 주택도시기금 쪽 안내를 따로 확인하세요.
- 신청 후 바로 끝나지 않아요: 앱 신청 후 해피콜 또는 앱 심사, 서류 제출, 승인, 실행 단계를 거쳐요. 이사나 매매 일정이 겹친다면 여유 있게 진행하세요.
※ 이 글은 일반 금융 정보이며, 실제 대출 결정은 금융회사 상담 후 진행하세요.
🔗 참고 사이트
- 금융감독원 파인 금융상품한눈에 (주담대 금리 비교): https://finlife.fss.or.kr
- 전국은행연합회 소비자포털 (은행별 공시금리·COFIX): https://portal.kfb.or.kr
- 주택도시기금 (보금자리론·디딤돌 등 정책대출): https://nhuf.molit.go.kr