2026 버팀목 전세자금대출 조건 및 신청 방법|HUG HF 차이 및 한도 총정리
치솟는 전세가와 금리 부담 속에서 무주택 서민들의 주거 안정을 위해 정부가 지원하는 대표적인 저금리 상품이 바로 '버팀목 전세자금대출'입니다. 시중 은행 대비 매우 저렴한 금리로 운영되어, 조건을 충족한다면 반드시 가장 먼저 고려해야 할 필수 상품인데요. 이번 글에서는 2026년 기준 버팀목 전세자금대출의 개인 및 가구 소득 자격 요건, 주택 요건, 보증기관별(HUG, HF) 특징 및 한도 차이, 그리고 실패 없는 신청 프로세스까지 상세히 정리해 드립니다.
📌 [이 글의 핵심 3줄 요약]
- 버팀목 전세자금대출은 무주택 세대주로서 가구 합산 연 소득 5,000만 원 이하(신혼부부 7,500만 원, 다자녀 6,000만 원 등 완화) 조건 충족 시 신청 가능한 저금리 정부 상품입니다.
- 임차보증금 한도는 수도권 3억 원, 비수도권 2억 원 이하 주택이며, 대출 한도는 보증금의 최대 70%(신혼부부 80%) 내에서 조건별로 다릅니다.
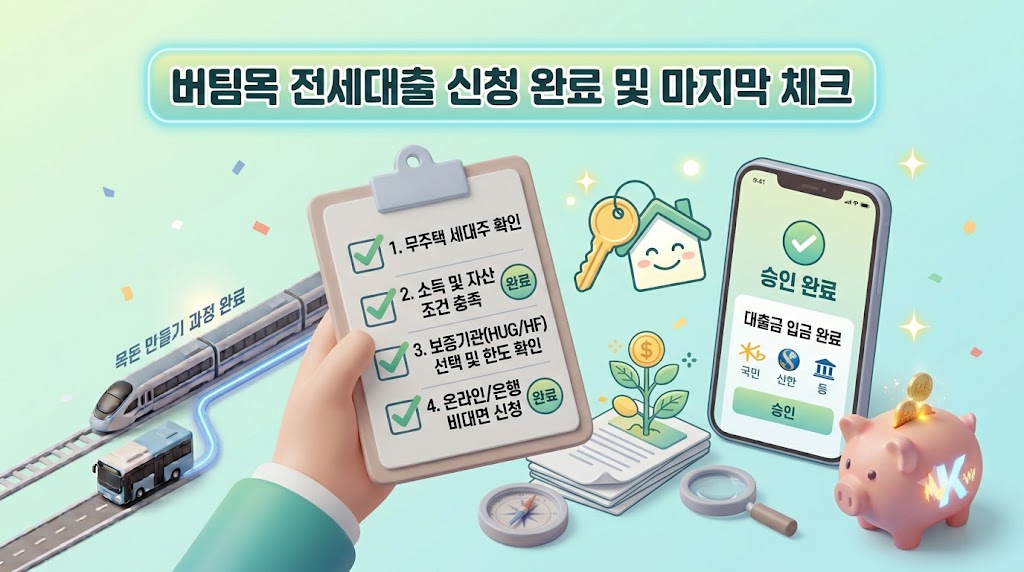
- 대출을 승인받기 위해서는 전입신고와 확정일자를 완료해야 하며, 주택도시기금 포털 또는 5개 주거래 은행(국민, 신한, 하나, 우리, 농협)을 통해 비대면으로 신청할 수 있습니다.
1. 2026 버팀목 전세자금대출 가입 조건 및 소득 자격
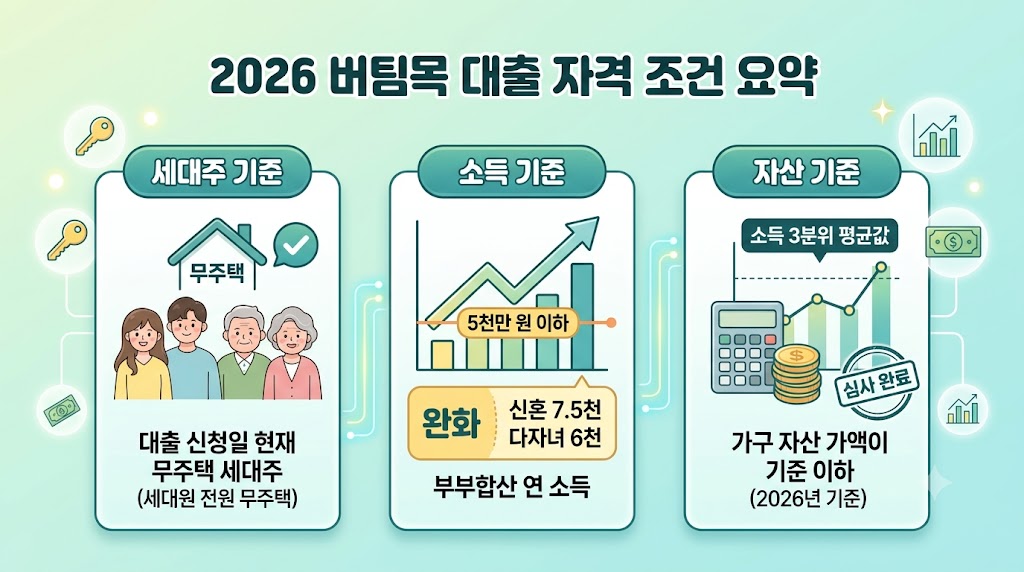
가장 먼저 내가 가입 자격이 되는지 확인해야 합니다. 소득 요건은 가입 시점의 전년도 소득(없을 경우 전전년도)을 기준으로 판단하며, 계층별 완화 조건을 확인해야 합니다.
- 세대주 기준: 대출 신청일 현재 무주택 세대주 (세대원 전원이 무주택)
- 소득 기준: 부부합산 연 소득 5천만 원 이하 (신혼 7.5천, 다자녀 6천 완화)
- 자산 기준: 가구 자산 가액이 소득 3분위 평균값 이하 (2026년 기준 적용)
2. HUG HF 보증기관 차이 및 신청 프로세스 안내
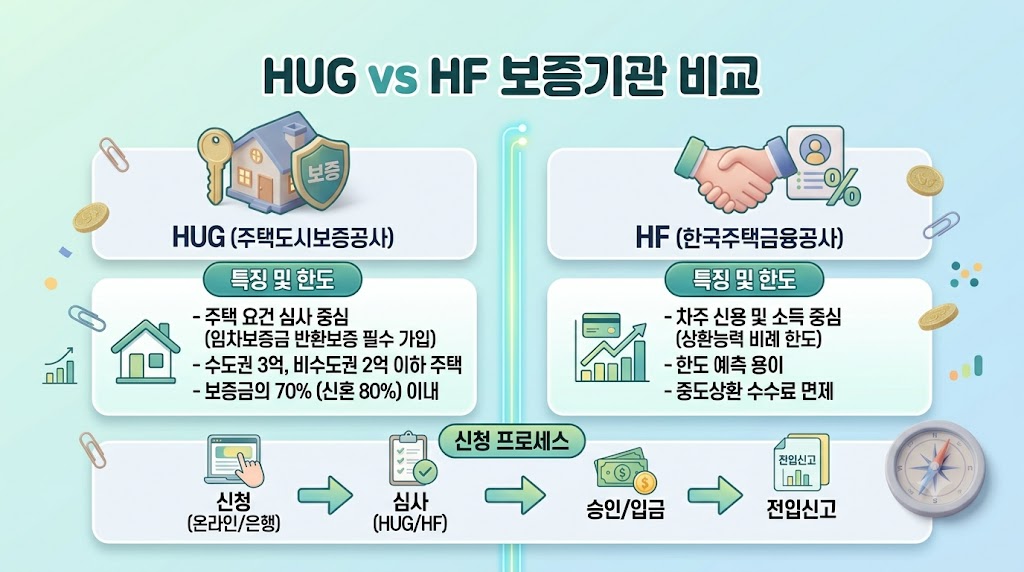
버팀목 전세자금대출의 핵심은 HUG(주택도시보증공사)와 HF(한국주택금융공사) 보증기관의 특징을 알고 나에게 맞는 것을 선택하는 것입니다. 두 기관은 대출 대상 주택, 한도 계산 방식, 중도상환 수수료 유무 등에서 차이가 있습니다.
| 구분 | 상세 내용 및 구조 | 실전 신청 꿀팁 |
|---|---|---|
| ① 보증기관 차이 | HUG는 전세보증금 반환보증 의무 가입으로 주택 요건이 중요, HF는 소득 및 신용 기반 대출로 한도 예측 용이 | HF는 전세보증금 반환보증을 별도로 가입해야 주택 요건 제한 없이 진행 가능 |
| ② 가입 금융기관 선택 | 주택도시기금 수탁 은행인 5개 주거래 은행(국민, 신한, 하나, 우리, 농협)에서 직접 신청 | 은행별로 추가 우대 금리(온라인 신청, 자동이체 등) 조건을 비교하여 가장 유리한 곳 선택 |
| ③ 신청 프로세스 | 매월 초 정해진 기간에 주택도시기금 포털 또는 은행 앱을 통해 비대면 가입 신청 -> 서민금융진흥원 심사 -> 가입 완료 | 가입 후 5년 동안 꾸준히 납입할 수 있는 현실적인 금액을 설정하는 것이 만기 유지를 위해 가장 중요 |
💡 에디터의 실전 꿀팁: 버팀목 전세자금대출은 만기가 5년으로 다소 긴 편입니다. 중간에 급전이 필요할 때를 대비하여 중도해지 요건이 최근 강화되었습니다. 혼인, 출산, 생애최초 주택구입 등 특별사유로 해지 시 비과세와 정부 기여금을 모두 챙길 수 있으니 가입 전 해당 사유를 반드시 확인해 두세요.
🔗 관련 공식 사이트 바로가기: 주택도시기금 버팀목 전세자금대출 공식 페이지 바로가기
[같이 보면 좋은 관련 글 (추천 큐레이션)]
- 2026 청년 버팀목 전세자금대출 조건 및 신청 방법 총정리 (청년 우대 한도 및 금리 가이드)
- 2026 신혼부부 버팀목 전세자금대출 조건 및 소득 완화 기준 (가구 요건 필수 자격 요건)
[문서 정보 및 외부 유입 안내]
* 자료 기준일: 2026년 10월 16일
* 출처: 국토교통부 및 주택도시기금 공식 버팀목 전세자금대출 운영 가이드
* 본 포스팅은 무주택 서민의 주거 안정을 위한 정부 주거 지원 정책 공유를 위해 작성되었으며, 유용한 정보는 주변 지인분들과 소셜 채널(블로그, 카페 등)에 자유롭게 공유(백링크)하실 수 있습니다.