첫 독립 준비하면서 전셋집 보러 다니다 보면 제일 막막한 게 보증금이죠. 청년 전세대출 알아보려고 검색하면 한도는 2억이라는 곳, 1억 5천이라는 곳, 금리도 1%대부터 3%대까지 제각각이라 더 헷갈려요. 저도 정리하면서 보니까 예전 기준이 그대로 떠도는 글이 꽤 많더라고요. 계약금 넣고 나서 한도가 모자라면 큰일이니까, 최신 기준으로 딱 정리해 드릴게요.
📌 이 글의 핵심 3줄 요약
- 만 19~34세 무주택 세대주, 연 소득 5천만 원 이하면 신청할 수 있어요
- 보증금의 80% 이내, 최대 1억 5천만 원까지 가능해요 (2026년 8월 기준)
- 우대금리는 중복되는 항목이 따로 있어서, 조합만 잘해도 이자가 확 줄어요
청년 버팀목 전세대출, 누가 받을 수 있나요?
만 19~34세 청년으로 아래 조건을 모두 충족해야 해요. 중소·중견기업 재직자나 창업 지원을 받은 경우에는 병역 복무기간만큼 더해서 최대 만 39세까지도 가능해요.
조건 기준 (2026년)
| 세대주 | 세대주 또는 세대주 예정자 |
| 주택 | 세대원 전원 무주택 |
| 소득 | 부부합산 연 5천만 원 이하 (신혼 7,500만 원, 2자녀 이상 6천만 원) |
| 자산 | 본인·배우자 순자산 합계 3억 4,500만 원 이하 |
| 보증금 | 지역 무관 3억 원 이하 |
| 면적 | 전용 85㎡ 이하 (만 25세 미만 단독세대주는 60㎡ 이하) |
| 계약금 | 임대차계약 후 보증금의 5% 이상 납입 |
한도와 금리, 얼마예요?
대출 한도
보증금의 최대 80% 안에서 최대 1억 5천만 원까지예요. 보증금 3억 원 집이라도 2억 4천이 아니라 1억 5천만 원까지만 나와요. 만 25세 미만 단독세대주는 1억 2천만 원까지예요.
여기서 계약 전에 꼭 계산하세요. 보증금 − 대출 한도 = 내가 준비해야 할 돈이에요.
기본 금리 (소득 구간별)
2026년 8월 31일 기준 적용 금리는 최저 연 1.0%에서 최고 연 4.3%이고, 서울·인천·경기 외 지방 주택은 기본금리에서 0.2%p 더 깎아줘요.
부부합산 연 소득 기본 금리
| 2천만 원 이하 | 연 2.2% |
| 2천만 원 초과 ~ 4천만 원 이하 | 연 2.5% |
| 4천만 원 초과 ~ 6천만 원 이하 | 연 2.9% |
| 6천만 원 초과 ~ 7,500만 원 이하 (신혼) | 연 3.3% |
이자 줄이는 실전 팁 5가지
① 중복 가능한 우대금리 전부 챙기기
이게 제일 중요해요. 우대금리는 중복 불가 항목(다자녀·장애인 가구 등 중 하나)과 중복 가능 항목이 따로 있어요. 청년이 챙기기 쉬운 건 중복 가능 쪽이에요.
추가 우대 (중복 가능) 우대폭
| 중소기업 취업(창업) 청년 | 연 0.3%p |
| 청년가구 (만 25세 미만 단독세대주 등) | 연 0.3%p |
| 대출한도 30% 이하 신청 | 연 0.2%p |
| 월세자금대출 성실 납부자 | 연 0.2%p |
| 부동산 전자계약 | 연 0.1%p |
② 부동산 전자계약으로 0.1%p 공짜로 받기
집주인·중개사무소가 국토부 부동산 전자계약으로 계약해주면 우대가 붙어요. 계약 전에 "전자계약 가능하세요?" 한마디만 물어보세요.
③ 연장 전에 10% 상환하기
기한 연장 때마다 처음 대출금의 10% 이상을 갚지 않으면 연 0.2%p가 추가로 붙어요. 2년 동안 조금씩 모아서 연장 전에 10%를 갚는 게 이득이에요.
④ 여윳돈 생기면 바로 중도상환
이 대출은 중도상환수수료가 없어요. 보너스나 적금 만기 때마다 부분 상환하면 이자가 바로 줄어요.
⑤ 연말정산 소득공제까지
무주택 세대주가 금융기관 전세대출 원리금을 갚고 있다면 연말정산 주택임차차입금 원리금 상환액 공제를 받을 수 있어요. 회사 연말정산 때 대출 상환증명서 꼭 내세요.
💰 실제로 얼마나 아낄까?
1억 5천만 원, 기본금리 2.5%에 중소기업 청년(0.3%p) + 전자계약(0.1%p) 우대를 받으면 2.1% → 연 이자 375만 원에서 315만 원으로, 1년에 약 60만 원 절약돼요.
신청 순서
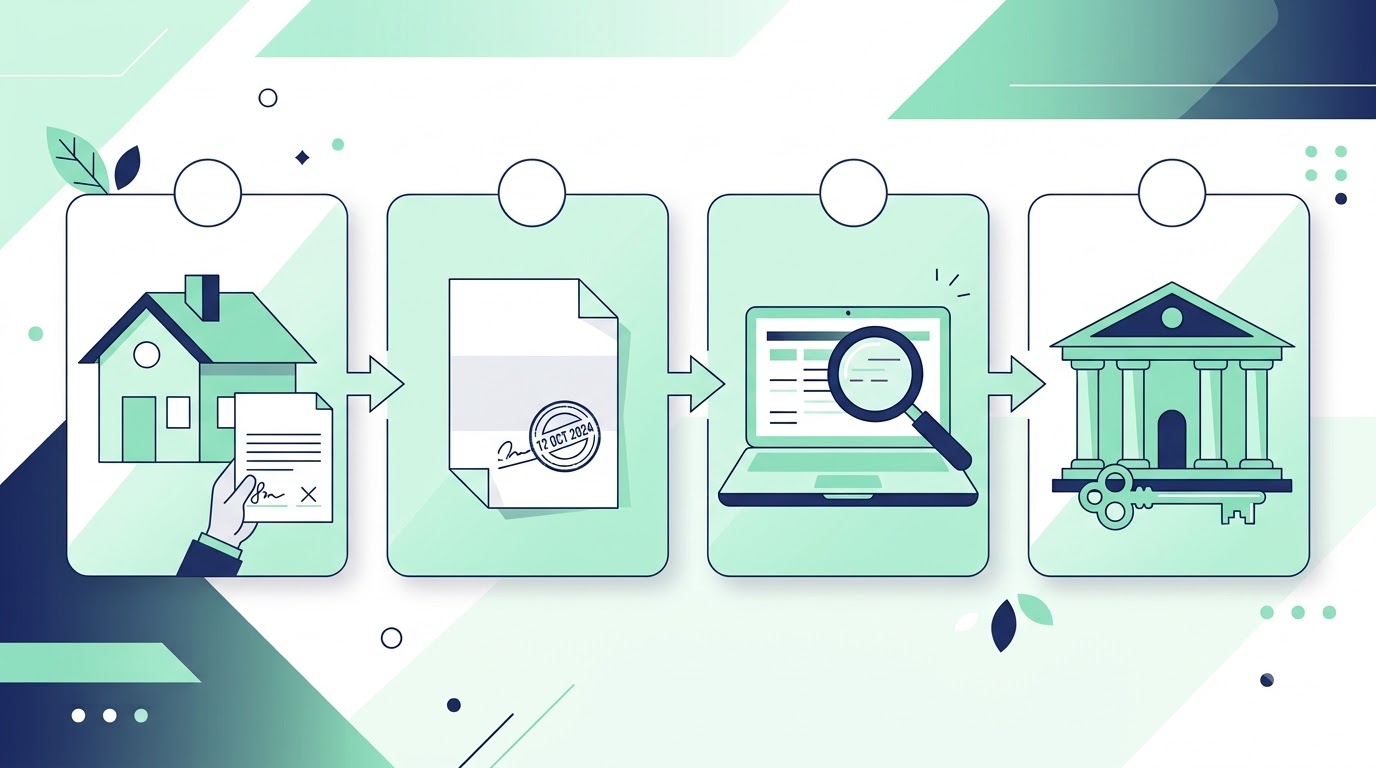
- 집 구하기 → 임대차계약 + 보증금 5% 이상 계약금 납입
- 확정일자 받기
- 주택도시기금 포털에서 대출 자격 가조회
- 취급 은행(앱 또는 영업점)에 신청 → HUG 자산심사 → 대출 실행
필수 서류: 신분증, 확정일자 받은 임대차계약서, 계약금 영수증, 등기부등본, 주민등록등본·초본, 가족관계증명서, 건강보험자격득실확인서, 재직·소득 증빙
놓치기 쉬운 주의사항
- 연장 때 소득 재심사: 연장 시점 소득으로 금리를 다시 매겨요. 처음 연 소득 2천만 원 이하였다가 3천만 원이 되면 2.5%가 적용돼요. 대신 연장 때 만 34세를 넘었어도 이미 이용 중이면 연장은 가능해요.
- 중기청 대출은 이제 없어요: 2025년부터 중소기업 취업 청년 전세대출은 청년 버팀목으로 통합됐고, 대신 0.3%p 우대금리를 받는 구조예요.
- 선순위 채권 꼭 확인: 전셋집에 근저당 같은 선순위 채권이 있거나, 그 합계가 집값을 넘으면 경매 때 보증금을 못 돌려받을 수 있어요. 등기부등본 확인은 필수예요.
- 월세 지원과 비교: 보증금 마련이 어렵다면 청년 월세 지원도 함께 비교해보세요. 국토부와 서울시 제도가 따로 있고 중복 신청은 안 돼요.
※ 대출 조건은 정부 기금 운용계획에 따라 바뀔 수 있으니, 신청 전 주택도시기금 공식 안내를 확인하세요.

🔗 참고 사이트
- 주택도시기금 (청년 버팀목 자격 조회·상품 안내): https://nhuf.molit.go.kr
- KB의 생각 (청년 버팀목 전세자금대출 가이드, 2026.8.31 기준): https://kbthink.com/loan-guide/beotimok-youth.html
- 국토교통부 부동산 전자계약: https://irts.molit.go.kr
- 문의: 주택도시기금 전용상담센터 1599-1771 / HUG 자산심사 1566-9009
'정부지원금·정책자금' 카테고리의 다른 글
| 신청 안 하면 0원, 전기요금 캐시백 12월까지 확대 (0) | 2026.09.26 |
|---|---|
| [연말 전 필수] 정부24로 받을 돈 한 번에 조회 (0) | 2026.09.25 |

